


30 בספטמבר 2026 · מיסוי בינלאומי
אמנת המס ישראל יפן ומס הירושה היפני: ניכוי במקור, מס על דירה בטוקיו ומס יציאה
אמנת המס בין ישראל ליפן נחתמה ב-1993, ומ-2019 האמנה הרב צדדית (MLI) משנה חלק מהוראותיה. האמנה חלה על מס הכנסה, מס חברות ומס שבח, ואינה חלה על מס ירושה. מס הירושה היפני מוטל על היורש ונע בין 10 ל-55 אחוזים, ודירה בטוקיו חייבת בו גם כשהמוריש והיורשים מעולם לא גרו ביפן. בישראל אין מס ירושה מאז 1981.
האמנה משנת 1993
האמנה בין ישראל ליפן נחתמה ב-1993 ונכנסה לתוקף ב-1 בינואר 1994. מ-2019 חלה עליה גם האמנה הרב צדדית (MLI).
סעיף 2 לאמנה מונה את המסים שעליהם היא חלה. בישראל, מס הכנסה לפי פקודת מס הכנסה [נוסח חדש], התשכ"א-1961 (להלן: "הפקודה"), ומס שבח לפי חוק מיסוי מקרקעין (שבח ורכישה), התשכ"ג-1963. ביפן, מס הכנסה, מס חברות ומס התושבים המקומי, שהמחוז והעירייה גובים על הכנסה. הסעיף מוסיף שהאמנה תחול גם על מסים זהים או דומים בעיקרם שיוטלו לאחר חתימתה. מס הירושה היפני אינו נכלל בה. הוא מוטל על היורש בשל הנכסים שקיבל. מס היציאה היפני מוטל לפי חוק מס ההכנסה היפני, והוא נכלל במסים שהאמנה חלה עליהם.
שיעורי הניכוי במקור
האמנה מגבילה את שיעור המס שמדינת המקור רשאית לנכות מתשלומים שיוצאים ממנה לתושב המדינה האחרת. השיעורים לפי סעיפים 10 עד 12:
| סוג התשלום | שיעור מרבי | תנאי |
|---|---|---|
| דיבידנד | 5% | חברה שהחזיקה לפחות 25 אחוזים ממניות ההצבעה במשך ששת החודשים שקדמו לסוף תקופת החשבון שבגינה מחולק הרווח |
| דיבידנד, בכל מקרה אחר | 15% | כל מקרה אחר, ובהם בעל מניות יחיד |
| ריבית | 10% | למקבל שהוא בעל הזכות שביושר. פטור לגופי ממשלה ולמוסדות פיננסיים מסוימים |
| תמלוגים | 10% | למקבל שהוא בעל הזכות שביושר |
מי שאינו זכאי להגנת האמנה משלם את שיעור הניכוי לפי הדין הפנימי של המדינה שממנה יוצא התשלום.
האמנה אינה קובעת שיעור לדמי שכירות ולרווח ממכירת מקרקעין. עליהם חלים שיעורי הדין הפנימי היפני: ניכוי במקור של 20.42 אחוזים מדמי שכירות ושל 10.21 אחוזים ממחיר המכירה.
מה שינתה אמנת ה-MLI
מ-2019 חלות על האמנה הוראות האמנה הרב צדדית. ארבע מהן נוגעות למי שמחזיק נכסים או פועל בין שתי המדינות:
- מבחן המטרה העיקרית: הטבה לפי האמנה נשללת כשהשגתה הייתה אחת המטרות העיקריות של ההסדר או העסקה, אלא אם מתן ההטבה תואם את מטרת הוראות האמנה.
- מניות בחברת מקרקעין: יפן רשאית למסות רווח ממכירת מניות בחברה ש-50 אחוזים או יותר משוויה, בכל עת ב-365 הימים שלפני המכירה, נבעו ממקרקעין ביפן.
- חברה שהיא תושבת שתי המדינות: תושבותה לצורכי האמנה נקבעת בהסכמה בין רשויות המס, ועד להסכמה אין לה הטבות לפי האמנה.
- מוסד קבע: סוכן שמתקשר בחוזים עבור חברה זרה, ופעילות עזר שמפוצלת בין חברות קשורות, יכולים ליצור מוסד קבע.
מס הירושה היפני חל על נכס שנמצא ביפן
מס הירושה ביפן מוטל על מי שמקבל את הנכסים, והמס מחושב בשני שלבים. תחילה מנכים מהעיזבון פטור בסיסי של 30 מיליון ין ועוד 6 מיליון ין לכל יורש על פי דין, ומחשבים את המס כאילו כל יורש על פי דין קיבל את חלקו לפי הדין. השיעורים נעים בין 10 ל-55 אחוזים, והשיעור העליון חל על חלק העולה על 600 מיליון ין. אחר כך מחלקים את סך המס בין היורשים לפי מה שכל אחד קיבל בפועל.
היקף החבות נקבע לפי הזיקה של המוריש ושל היורש ליפן. מי שמקום מושבו ביפן חב על נכסים בכל העולם, וכך גם אזרח יפן שהיה לו מקום מושב ביפן בעשר השנים שקדמו לאירוע. מי שאין לו זיקה כזו חב על נכסים שנמצאים ביפן בלבד. מיקום הנכס הוא שמקים את זכות המיסוי של יפן, והמס נגבה מהיורש שקיבל אותו. המבנה דומה למס שבח בישראל, שמוטל על המוכר וחל על מוכר תושב חוץ משום שהמקרקעין בישראל.
דירה בטוקיו של ישראלי חייבת במס הירושה היפני גם כשהמוריש והיורשים אינם גרים ביפן ואינם אזרחי יפן. יורש זר שגר ביפן באשרה מטבלה 1 לחוק ההגירה, כגון אשרת עבודה, ושהה בה עשר שנים או פחות מתוך חמש עשרה השנים האחרונות, אינו חב על נכסים שמחוץ ליפן כשגם המוריש זר בעל אשרה כזו או שאין לו זיקה ליפן. אצל מוריש זר בעל אשרה מטבלה 1 אין מגבלת תקופה מאז 2021. אשרת תושב קבע, אשרת בן זוג או ילד של אזרח יפני ואשרת תושב לטווח ארוך אינן בטבלה 1.
נכס נחשב נמצא ביפן לפי כללים קבועים. מקרקעין לפי מקומם. פיקדון לפי הסניף שקיבל אותו. מניות לפי מקום המשרד הראשי של החברה המנפיקה, בלי קשר למקום שבו מוחזקות המניות. אגרות חוב של ממשלת יפן ושל רשויות מקומיות שם נחשבות תמיד נכס יפני. מניות בחברה זרה שבבעלותה הדירה הן נכס זר.
יורש שחב על נכסים ביפן בלבד מנכה רק חובות שרובצים על הנכס היפני, והוצאות קבורה אינן ניתנות לניכוי כלל.
איך נגבה המס מיורש שגר בחו"ל
בירושה אין תשלום שממנו אפשר לנכות מס במקור: הנכסים עוברים ליורשים מכוח הדין.
הנכס נמצא ביפן, ורשות המסים היפנית יכולה להיפרע ממנו.
תושב חוץ שחייב בהגשת דוח ביפן נדרש למנות נציג מקומי לענייני מס, והנציג הוא הכתובת של הרשות.
אין זיכוי בישראל בשל מס הירושה היפני
ליפן אמנת ירושה אחת, עם ארצות הברית. בין ישראל ליפן אין אמנת ירושה. בישראל חוק מס עיזבון, התש"ט-1949, בוטל בשנת 1981, ומאז אין מס על העברה בירושה. מס הירושה אינו נמנה עם המסים שבסעיף 2 לאמנה, ולכן אינו ניתן לזיכוי כנגד מס ישראלי.
מס המתנה היפני בנוי על אותן דרגות חבות ועל אותם כללי מיקום. גם שיעורו העליון 55 אחוזים, והוא חל כבר בסכומים נמוכים יותר. הפטור השנתי הוא 1.1 מיליון ין.
אזרח יפן שעבר לישראל
אזרח יפן שעזב את יפן נשאר חייב על נכסים בכל העולם כל עוד היה לו מקום מושב ביפן בעשר השנים שקדמו לאירוע. אותו מבחן נבדק גם אצל המוריש וגם אצל היורש, ודי בכך שאחד מהם עומד בו כדי שהחבות תחול על נכסים בכל העולם. באותן עשר שנים דירה בתל אביב חייבת במס הירושה היפני, ובישראל אין מס שכנגדו אפשר לזכות את התשלום.
רכישת דירה ביפן בידי תושב חוץ
הדין היפני מתיר לזרים לרכוש מקרקעין. חוק המטבע החוץ והסחר החוץ מחייב תושב חוץ שרכש מקרקעין ביפן להגיש לשר האוצר, באמצעות בנק יפן, דוח על הרכישה תוך 20 יום, בכל סכום. מ-1 באפריל 2026 החובה חלה גם על דירה שנרכשה למגורי תושב החוץ או בני משפחתו. המבחן הוא מקום המגורים, ואזרח יפן שגר בישראל חייב אף הוא בדיווח.
בעל דירה ביפן משלם מדי שנה מס נכסים בשיעור 1.4 אחוזים ומס תכנון עירוני של עד 0.3 אחוזים. שני המסים מחושבים על שווי השומה הרשום בפנקס הנכסים העירוני, ובקרקע למגורים בסיס מס הנכסים מופחת לשליש, ועד 200 מ"ר לשישית. ברכישה חלים גם מס רכישת מקרקעין ואגרת רישום.
המס ביפן על דמי שכירות מדירה
דמי שכירות מדירה ביפן הם הכנסה ממקור יפני, ויפן ממסה אותם גם כשהמשכיר תושב חוץ. סעיף 6 לאמנה מתיר ליפן למסות הכנסה ממקרקעין שנמצאים בה בלי הגבלת שיעור, ולכן חל הדין היפני הפנימי. שוכר שהוא חברה מנכה במקור 20.42 אחוזים מדמי השכירות ברוטו ומעביר אותם לרשות המסים היפנית, גם כשהדירה משמשת למגורי עובד. כך נוהג גם יחיד ששוכר את הנכס לעסקו. יחיד ששוכר דירה למגוריו או למגורי קרוביו אינו מנכה.
הניכוי הוא מקדמה על חשבון המס. המשכיר מגיש דוח שנתי ביפן באמצעות נציג מס מקומי, והמס הסופי מחושב על ההכנסה נטו, אחרי הוצאות ופחת, בשיעורים מדורגים של 5 עד 45 אחוזים ובתוספת מס יסף של 2.1 אחוזים. יתרת המקדמה מוחזרת, וכשלא נוכה דבר המס משולם עם הדוח.
המדרגה נקבעת לפי סך ההכנסה החייבת של תושב החוץ ממקור יפני באותה שנה, ובכלל זה ההכנסה מכל דירותיו ביפן. הכנסה ממקור מחוץ ליפן אינה נכללת. כל שיעור חל על החלק שבמדרגה שלו:
| הכנסה חייבת בשנה (ין) | שיעור על החלק שבמדרגה, כולל מס יסף |
|---|---|
| עד 1,950,000 | 5.105% |
| 1,950,000 עד 3,300,000 | 10.21% |
| 3,300,000 עד 6,950,000 | 20.42% |
| 6,950,000 עד 9,000,000 | 23.483% |
| 9,000,000 עד 18,000,000 | 33.693% |
| 18,000,000 עד 40,000,000 | 40.84% |
| מעל 40,000,000 | 45.945% |
דירה שדמי השכירות ממנה 1,200,000 ין בשנה מושכרת לחברה. השוכר מנכה 245,040 ין. אחרי הוצאות ופחת של 600,000 ין ההכנסה נטו היא 600,000 ין, והמס עליה במדרגה הנמוכה, לפני הניכוי הבסיסי, הוא כ-30,600 ין. כ-214,000 ין מוחזרים למשכיר.
המס בישראל על דמי שכירות מדירה ביפן
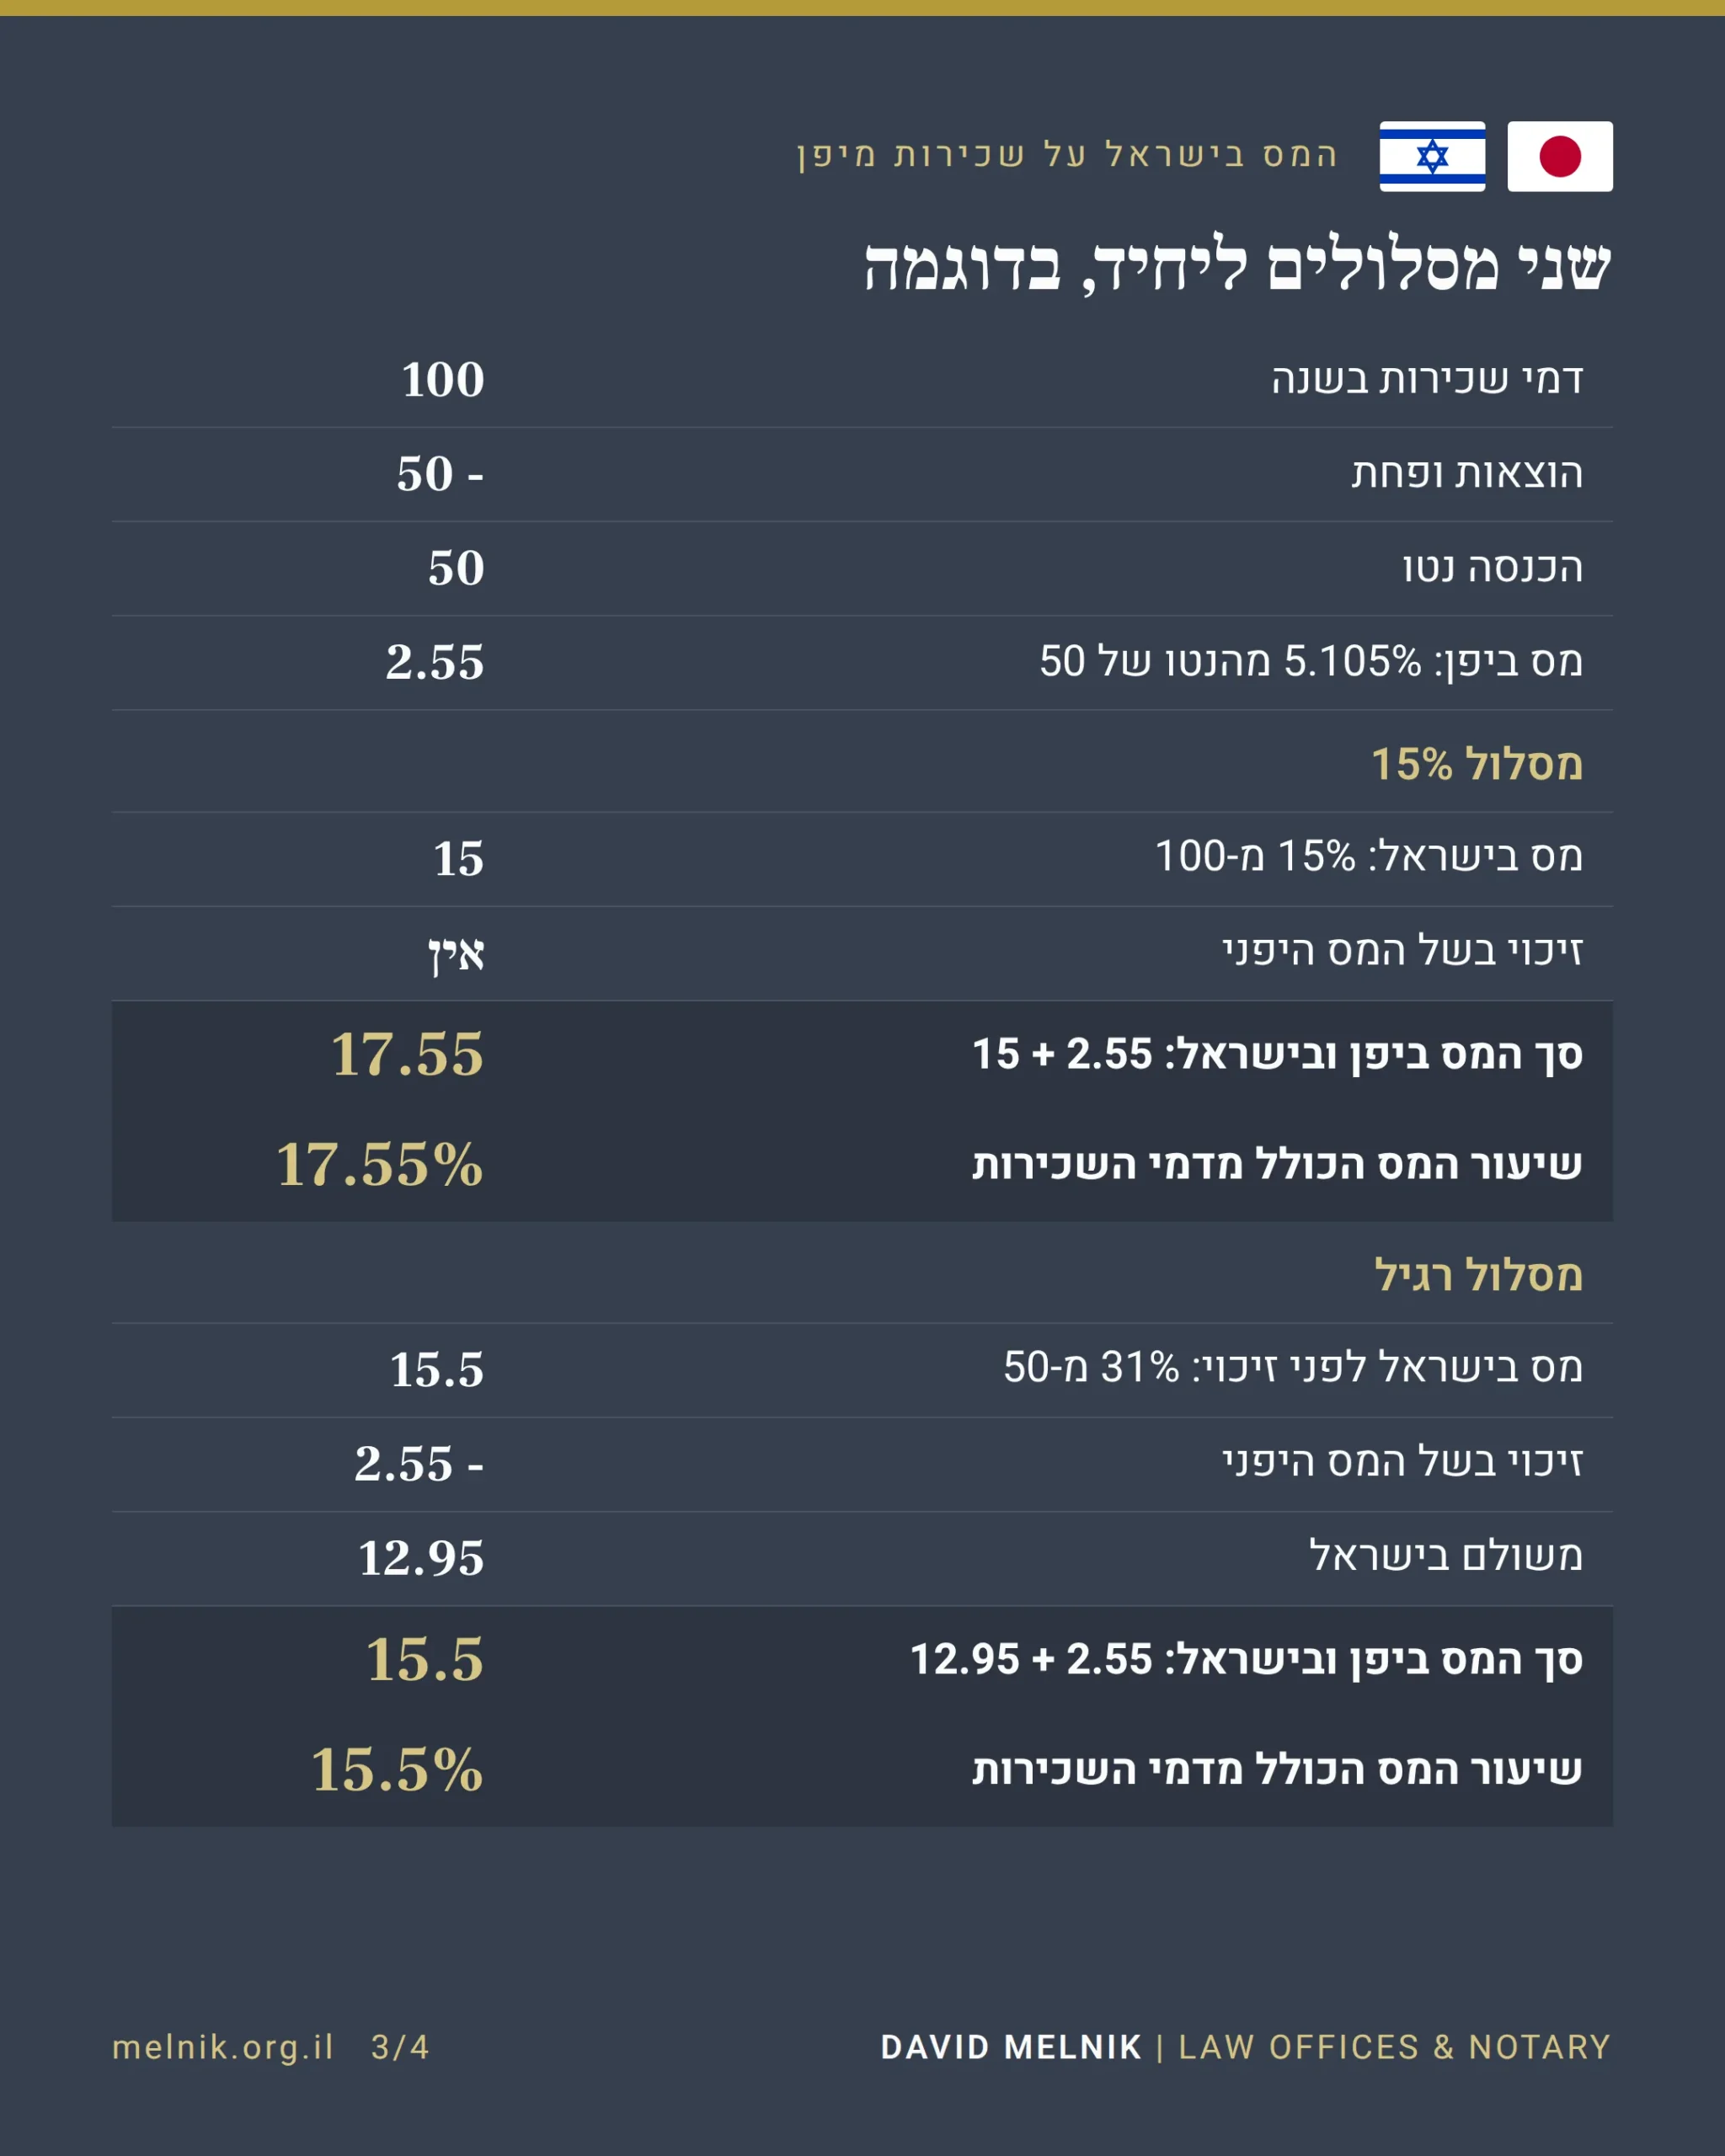
יחיד תושב ישראל רשאי לבחור לפי סעיף 122א לפקודה במס של 15 אחוזים על דמי השכירות ברוטו. במסלול 15 האחוזים אין ניכוי הוצאות מלבד פחת, ואין זיכוי בשל המס היפני. במסלול הרגיל ההכנסה נטו חייבת במס לפי שיעורי המס השוליים, ועד גיל 60 הכנסה שאינה מיגיעה אישית חייבת בשיעורים של 31 עד 47 אחוזים, ומעל התקרה נוסף מס יסף. המס היפני ניתן לזיכוי עד גובה המס הישראלי על אותה הכנסה.
כשהמס היפני במדרגה הנמוכה והשיעור הישראלי 31 אחוזים, המסלול הרגיל זול יותר כשההוצאות, כולל פחת, עולות על כ-42 אחוזים מדמי השכירות. בהוצאות נמוכות מכך מסלול 15 האחוזים זול יותר.
עולה חדש ותושב חוזר ותיק פטורים בישראל במשך עשר שנים על הכנסה שהופקה מחוץ לישראל ועל רווח הון ממכירת נכס שמחוץ לישראל, ובהם דמי שכירות ורווח ממכירה של דירה ביפן.
המס במכירת דירה ביפן
האמנה מתירה ליפן למסות רווח ממכירת מקרקעין שנמצאים בה. הרווח הוא מחיר המכירה בניכוי עלות הרכישה, לאחר הפחתת הפחת שנדרש על המבנה, ובניכוי הוצאות המכירה. יחיד תושב חוץ משלם מס לאומי של 15.315 אחוזים כשהחזיק בדירה יותר מחמש שנים ביום 1 בינואר של שנת המכירה, ו-30.63 אחוזים בכל מקרה אחר.
הקונה מנכה במקור 10.21 אחוזים ממחיר המכירה, גם כשהמכירה בהפסד. הוא פטור מהניכוי רק כשהמחיר אינו עולה על 100 מיליון ין והקונה יחיד שרוכש את הדירה למגוריו או למגורי קרוביו. הניכוי מקוזז בדוח שהמוכר מגיש ביפן בשנה שלאחר המכירה.
בישראל רווח ממכירת דירה בחו"ל חייב במס רווח הון לפי הפקודה, ומס שבח אינו חל עליו. יחיד משלם 25 אחוזים על הרווח הריאלי, וחברה משלמת מס חברות. בשני המקרים המס היפני ניתן לזיכוי.
החזקת הדירה דרך חברה זרה
מניות נחשבות נמצאות במקום המשרד הראשי של החברה המנפיקה. מניות בחברה שהתאגדה מחוץ ליפן ושבבעלותה הדירה אינן נכס יפני, ויורש שאין לו זיקה ליפן אינו חב בשלן במס ירושה יפני. מניות בחברה יפנית הן נכס יפני. האמנה מתירה ליפן למסות רווח ממכירת מניות בחברה ששוויה נובע בעיקר ממקרקעין ביפן.
הכנסה שמופקת דרך ישות שקופה לצורכי מס, כמו שותפות או LLC אמריקאית, נחשבת הכנסה של תושב מדינה רק במידה שאותה מדינה רואה בה הכנסה של תושב שלה.
ביפן חייבת החברה במס חברות על דמי השכירות. מס החברות הלאומי הוא 23.2 אחוזים, והניכוי במקור של 20.42 אחוזים חל גם על חברה זרה.
חבר בני אדם שהשליטה על עסקיו וניהולם מופעלים מישראל הוא תושב ישראל, גם אם התאגד בחו"ל. חברה כזו חייבת במס חברות בישראל בשיעור 23 אחוזים על הכנסתה, והמס היפני ניתן לזיכוי. דיבידנד שהיא מחלקת ליחיד חייב במס בשיעור 25 אחוזים, ובשיעור 30 אחוזים לבעל מניות מהותי. מסלול 15 האחוזים של סעיף 122א חל על יחיד בלבד ואינו עומד לחברה.
חברה שהשליטה והניהול בה מופעלים מחוץ לישראל אינה חייבת במס בישראל, ובעל המניות חייב במס כשהיא מחלקת דיבידנד. חברה בשליטת תושבי ישראל שמרבית הכנסותיה פסיביות, והמס עליהן בחו"ל אינו עולה על 15 אחוזים, היא חברה נשלטת זרה, ובעלי המניות בה חייבים במס על חלקם ברווח שלא חולק. דמי שכירות מדירה הם הכנסה פסיבית, ומס החברות הלאומי ביפן עולה על 15 אחוזים.
בטבלה, דמי שכירות של 100 והוצאות ופחת של 50. המס היפני על יחיד מחושב במדרגה הנמוכה, 5.105 אחוזים מההכנסה נטו, ועל החברה לפי מס החברות הלאומי, 23.2 אחוזים. הסכומים הם מתוך 100 של דמי שכירות.
| מי מחזיק בדירה | מס ביפן | מס בישראל | סך המס ביפן ובישראל |
|---|---|---|---|
| יחיד, סעיף 122א | 2.55 | 15 | 17.55 |
| יחיד, מסלול רגיל | 2.55 | 12.95 | 15.5 |
| חברה תושבת ישראל, בלי חלוקת דיבידנד | 11.6 | 0 | 11.6 |
| חברה תושבת ישראל, עם חלוקת דיבידנד | 11.6 | 9.6 | 21.2 |
שלוש דרגות תושבות במס היפני
היקף ההכנסה החייבת ביפן נקבע לפי דרגת התושבות של היחיד.
| מעמד | מי נכלל | מה חייב במס |
|---|---|---|
| תושב | מי שמקום מושבו ביפן, או ששהה בה ברציפות שנה או יותר | הכנסה מכל מקור בעולם |
| תושב שאינו קבוע | תושב שאינו אזרח יפן, ששהה בה חמש שנים או פחות מתוך עשר השנים האחרונות | הכנסה ממקור יפני, והכנסה ממקור זר ששולמה ביפן או שהועברה אליה |
| מי שאינו תושב | כל מי שאינו נכנס להגדרת תושב | הכנסה ממקור יפני בלבד |
הכנסה ממקור זר שנצברה לתושב שאינו קבוע ולא הועברה ליפן אינה חייבת שם, והעברת כספים ליפן באותה שנה, גם לצורך אחר לגמרי, נחשבת להעברה של אותה הכנסה עד גובה הסכום שהועבר. כך גם כשרוכשים דירה ביפן בכספים מחשבון זר.
מס היציאה על רווחים שטרם מומשו
יפן מטילה מס על רווחים שטרם מומשו על מי שעוזב אותה, בהתקיים שני תנאים במצטבר: החזקת נכסים פיננסיים בשווי כולל של 100 מיליון ין ומעלה, ושהות ביפן למעלה מחמש שנים מתוך עשר השנים שקדמו ליום היציאה. בגדר הנכסים הפיננסיים נכללים ניירות ערך, זכויות בהסכמי שותפות שקטה, עסקאות נגזרים שטרם נסגרו, ונכסים פיננסיים המוחזקים מחוץ ליפן.
על ניירות ערך שיעור המס הוא 15.315 אחוזים. אפשר לדחות את התשלום בחמש שנים, ובבקשה נוספת עד עשר שנים, בכפוף למינוי נציג לענייני מס ביפן, הגשת הדוח במועד, והפקדת בטוחה בגובה המס והריבית. תקופות שהייה באשרה מטבלה 1 לחוק ההגירה, ובהן רוב אשרות העבודה, אינן נמנות במניין שנות השהות לעניין מבחן חמש השנים. שהייה באשרת תושב קבע או באשרת בן זוג של אזרח יפני נמנית.
מקורות
חוזר מס הכנסה 6/94, אמנת המס ישראל יפן · חוזר מס הכנסה 1/2022, האמנה המולטילטרלית · עמ"ה 1255/02 ג'טק טכנולוגיות נגד פקיד שומה כפר סבא · Convention between Japan and the State of Israel for the Avoidance of Double Taxation and the Prevention of Fiscal Evasion with respect to Taxes on Income, 8.3.1993, סעיפים 2 ו-10 עד 13 · Ministry of Finance, Japan, Application of the MLI to the Tax Treaty between Japan and Israel · National Tax Agency, Japan, Taxpayers and the scope of taxable income · חוק מס עיזבון, התש"ט-1949, שבוטל בשנת 1981 · Foreign Exchange and Foreign Trade Act (Japan), Article 55-3; Ministry of Finance, Japan, Report on acquisition of real estate by non-residents · פקודת מס הכנסה, סעיפים 1, 14, 75ב, 91, 122א ו-125ב · National Tax Agency, Japan, No.12014 Real estate income of non-residents
סקירה כללית. הנתונים נכונים ליום 30 בספטמבר 2026, והם אינם תחליף לבדיקה פרטנית של הדין היפני.